
Fuite de toiture et assurance : qui paie la réparation ?
Ce que l'assurance paie, ce qu'elle refuse, comment déclarer et que faire en cas de refus. Le guide d'un couvreur, textes officiels à l'appui.
Principes généraux : seules vos conditions particulières font foi.
Ce qui décide de la prise en charge
La cause
Un événement soudain est couvert, l’usure ne l’est pas.
Votre statut
Propriétaire, locataire ou copropriétaire : chacun son rôle.
L’âge du bâtiment
Moins de dix ans : la garantie décennale passe devant.
Les preuves
Photos, factures et diagnostic écrit font le dossier.
Fuite de toiture : que couvre réellement l’assurance habitation ?
Votre assurance habitation couvre les dégâts causés par la fuite à l’intérieur de votre logement, murs, plafonds, sols et meubles abîmés par l’eau, mais elle ne couvre pas la réparation de la toiture elle-même, qui reste à la charge du propriétaire sauf tempête ou catastrophe naturelle reconnue.
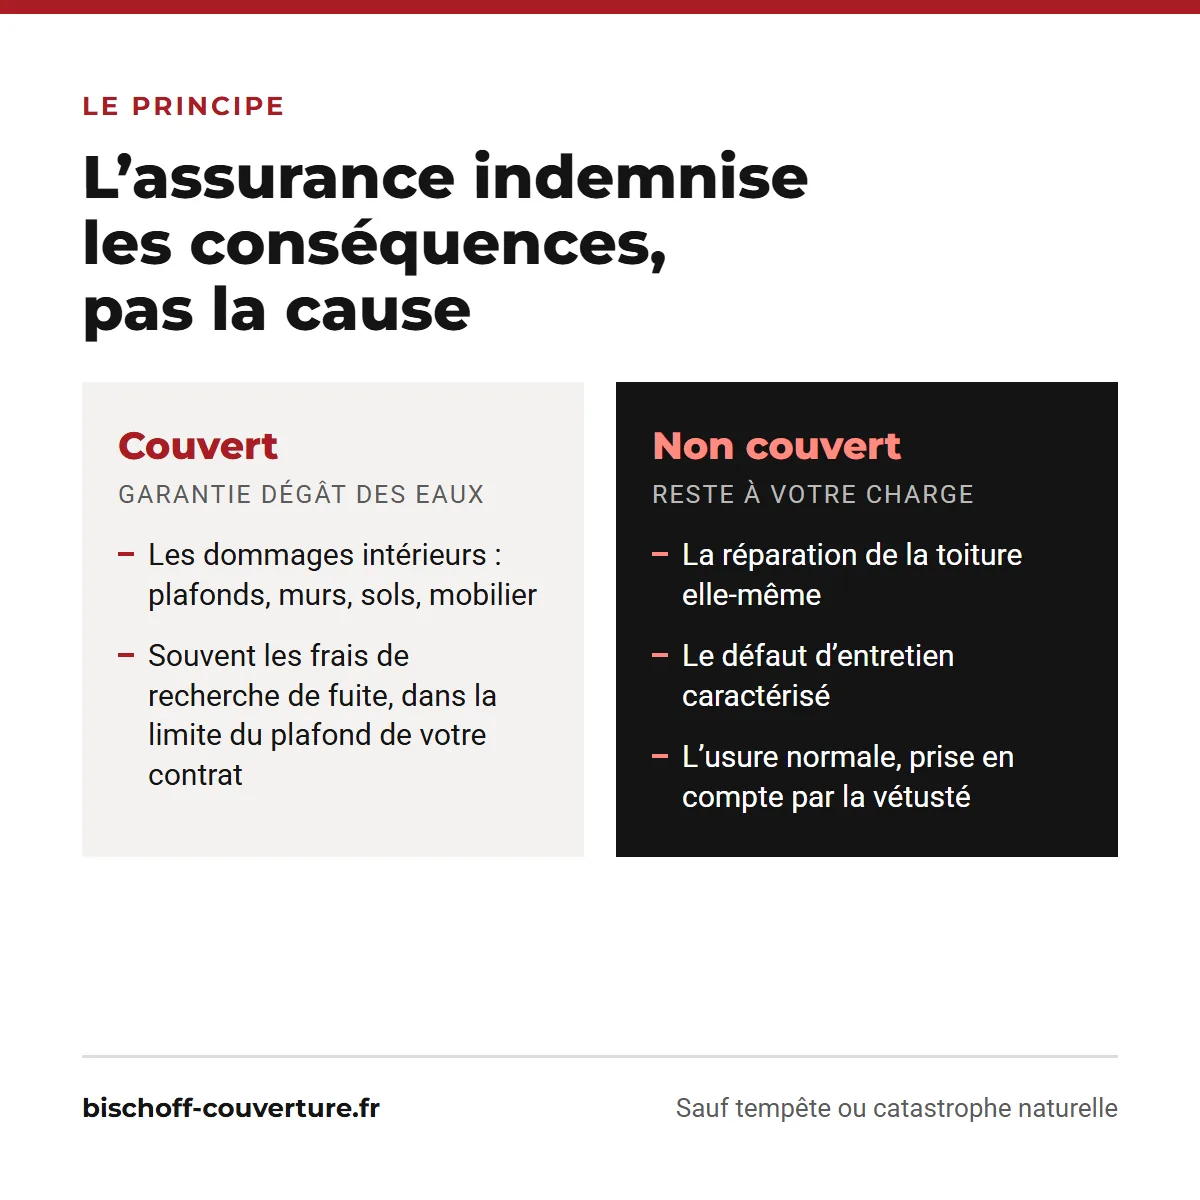
La colonne noire est celle qui surprend : le toit lui-même n’est jamais dans le contrat.
Concrètement, deux familles de dommages se distinguent nettement.
- Couvert : les dommages intérieurs (plafonds, murs, sols, mobilier) au titre de la garantie dégât des eaux, et souvent les frais de recherche de fuite, dans la limite du plafond fixé par votre contrat.
- Non couvert : la réparation de la toiture elle-même, le défaut d’entretien caractérisé, et l’usure normale, prise en compte par la vétusté.
La garantie dégât des eaux est l’un des piliers de tout contrat d’assurance habitation multirisque : elle indemnise les conséquences d’une fuite d’eau à l’intérieur du logement, quelle que soit son origine, canalisation, appareil électroménager ou infiltration venue de la toiture. C’est elle, et non une garantie « toiture » distincte, qui s’active dès qu’une fuite de toiture endommage vos pièces.
Les garanties varient d’un contrat à l’autre. Que vous soyez chez un grand assureur national ou une mutuelle régionale, seules vos conditions particulières font foi sur ce que couvre exactement votre formule d’assurance habitation.
Ce principe simple, dommages intérieurs oui, toiture non, se décline différemment selon que vous êtes propriétaire, locataire ou copropriétaire, et selon la cause du sinistre. Nous détaillons ces nuances dans les sections suivantes, à commencer par ce que la garantie dégât des eaux exclut clairement.
Qu’est-ce que votre assurance ne couvre pas ?
L’assurance indemnise les conséquences du sinistre, pas sa cause : le toit lui-même reste à votre charge. C’est le principe qui structure toutes les exclusions de garantie sur ce sujet, et il vaut la peine d’être compris avant de déclarer quoi que ce soit.
Deux motifs d’exclusion de garantie reviennent le plus souvent.
- Le défaut d’entretien caractérisé : mousses non traitées, gouttières bouchées de longue date, tuiles fissurées connues et jamais réparées. Dans la pratique, ce motif revient comme la première cause de refus d’indemnisation évoquée par les assureurs.
- L’usure normale : une toiture vieillit, et cette dégradation progressive n’est pas un sinistre. Elle est prise en compte via la vétusté au moment du calcul de l’indemnisation, pas via une prise en charge des travaux.
Avant toute déclaration de sinistre, mieux vaut savoir de quel côté penche votre dossier. Une exclusion de garantie n’a rien d’automatique : c’est l’assureur, parfois après expertise, qui la retient au vu de l’état constaté de la toiture. Un désordre soudain et récent n’a rien à voir, aux yeux d’un contrat, avec une dégradation connue depuis des mois.
Ces deux exclusions de garantie ne sont pas une sanction arbitraire : elles distinguent un événement soudain, couvert, d’une dégradation progressive, qui ne l’est pas. Un contrat d’assurance habitation ne remplace jamais un entretien courant du toit. Ce point revient plus loin dans l’article, au moment d’un refus et des moyens concrets de le contester.
Qui paie la réparation : locataire, propriétaire ou copropriété ?
Tout dépend de votre statut, et la règle est simple : le propriétaire paie le toit, le locataire l’entretien courant, la copropriété les parties communes. Ce partage des responsabilités conditionne aussi vos premiers réflexes en cas de fuite.
| Vous êtes | La réparation du toit | Vos biens abîmés | Votre premier geste |
|---|---|---|---|
| Propriétaire occupant | À votre charge (sauf tempête ou catastrophe naturelle reconnue) | Garantie dégât des eaux de votre contrat | Déclarer, puis faire constater |
| Locataire | À la charge du propriétaire | Votre propre contrat habitation | Prévenir le propriétaire par écrit, sans attendre |
| Propriétaire bailleur | À votre charge | Le locataire déclare les siens de son côté | Faire intervenir, conserver les factures |
| Copropriétaire | Partie commune : syndic | Votre propre contrat pour l’intérieur | Alerter le syndic et déclarer chez vous |
Le locataire n’est pas propriétaire du toit, mais il a un devoir d’alerte : signaler par écrit toute infiltration, même minime, dès qu’elle apparaît. Un simple message oral au propriétaire ne suffit pas à prouver que vous avez agi à temps.
En copropriété, la toiture relève des parties communes, donc du syndic : c’est lui qui missionne l’intervention sur la structure, pendant que chaque copropriétaire déclare séparément les dommages subis à l’intérieur de son propre lot.
Dans tous les cas, la déclaration de sinistre reste individuelle : chaque occupant ou propriétaire concerné informe son propre assureur, même quand une seule fuite de toiture touche plusieurs parties du bâtiment. Le tableau ci-dessus sert justement à ne pas se tromper de destinataire au moment de décrocher le téléphone.
Bâtiment de moins de dix ans : la garantie décennale change tout
Si le bâtiment a moins de dix ans et que la fuite vient d’une malfaçon, ce n’est pas votre assurance habitation qui intervient mais la garantie décennale du constructeur. C’est un régime entièrement différent, et beaucoup de propriétaires l’ignorent au moment du sinistre.
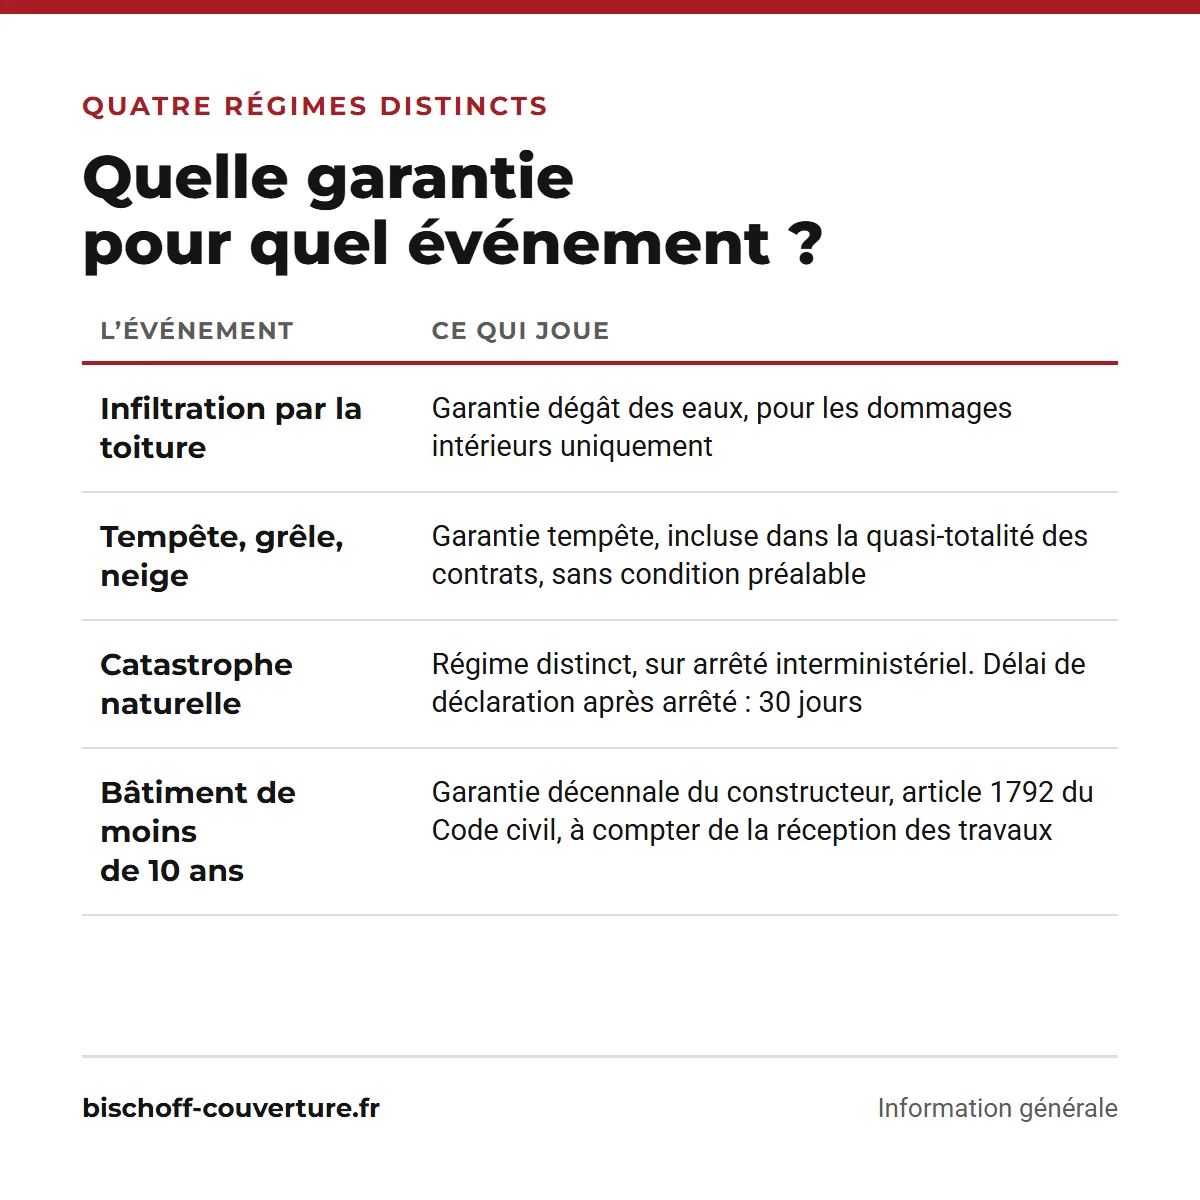
Quatre régimes, quatre interlocuteurs : l’assureur habitation n’est pas toujours le bon.
Cette garantie est prévue par l’article 1792 du Code civil. Elle couvre, pendant dix ans à compter de la réception des travaux, les désordres qui compromettent la solidité de l’ouvrage ou qui le rendent impropre à sa destination, comme une toiture mal posée qui infiltre l’eau dès les premières pluies.
Point de départ : la réception des travaux, pas la date d’emménagement ni celle de l’achat du bien. Si vous avez acheté une maison récente, vérifiez le procès-verbal de réception pour connaître la date exacte à partir de laquelle les dix ans se décomptent.
Cette garantie décennale ne s’improvise pas : elle suppose de prouver que le désordre découle d’un vice de construction, pas d’un manque d’entretien ultérieur. Une toiture correctement posée qui infiltre l’eau huit ans plus tard parce que les gouttières n’ont jamais été nettoyées ne relève plus de la décennale, mais de l’entretien du propriétaire.
Dans ce cas, la démarche ne passe pas par votre assureur habitation mais par l’entreprise qui a réalisé la toiture, ou par son assurance décennale. Un couvreur peut vous aider à établir si le désordre relève bien de la malfaçon plutôt que d’un événement climatique ou d’un défaut d’entretien.
Tempête, grêle, catastrophe naturelle : un régime à part
Une toiture arrachée par une tempête relève de la garantie tempête, et un arrêté de catastrophe naturelle ouvre un régime encore différent. Les deux se confondent souvent dans l’esprit des assurés, alors qu’ils obéissent à des règles distinctes.
La garantie tempête, grêle et neige joue dès que le vent, la grêle ou le poids de la neige a directement endommagé votre toiture. Elle est incluse dans la quasi-totalité des contrats multirisque habitation, sans condition administrative préalable.
La catastrophe naturelle est un régime distinct, qui suppose la publication d’un arrêté interministériel reconnaissant l’événement, une inondation ou un mouvement de terrain par exemple. Délai de déclaration après arrêté : 30 jours. La fiche officielle sur l’indemnisation par l’assurance en cas de catastrophe naturelle détaille la procédure complète, du dépôt de l’arrêté au versement de l’indemnité.
Si aucun arrêté n’a encore été publié pour votre commune au moment du sinistre, mieux vaut patienter avant de vous appuyer sur ce régime : le délai de 30 jours ne démarre qu’à la publication de l’arrêté, pas à la date de la tempête elle-même.
Ne mélangez pas les deux régimes au moment de déclarer : indiquer le mauvais cadre à votre assureur retarde inutilement le traitement de votre dossier, surtout si un arrêté est encore en attente de publication.
Comment déclarer une fuite de toiture à son assurance ?
Prévenez votre assureur dès que vous constatez le sinistre : le délai est celui de votre contrat, et la loi interdit qu’il soit inférieur à cinq jours ouvrés. C’est le point que la plupart des articles sur le sujet formulent mal.
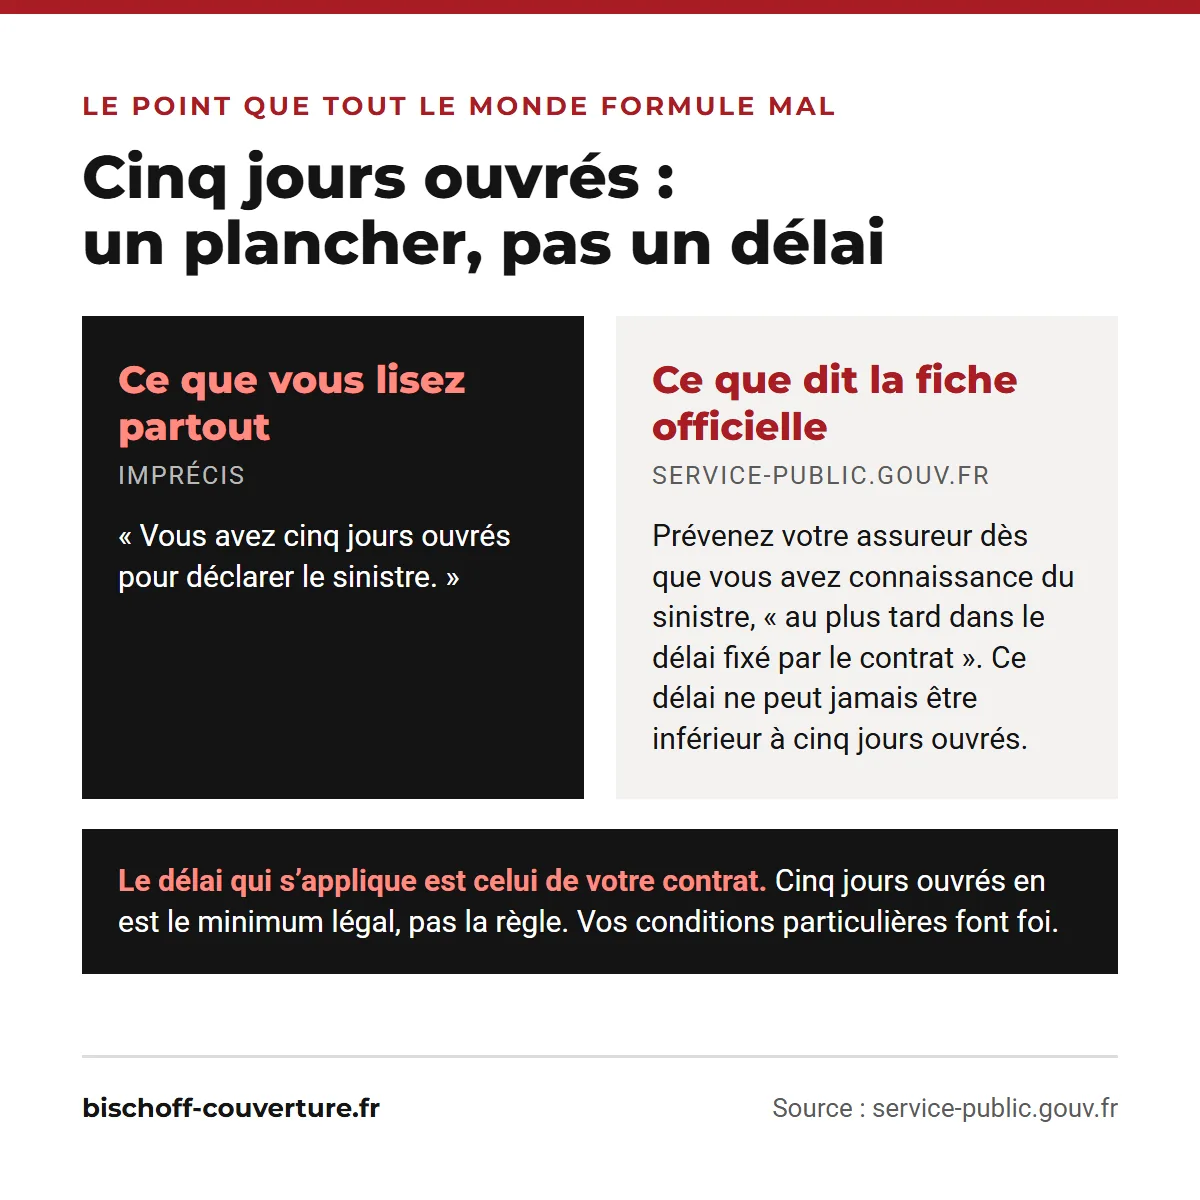
Le chiffre de cinq jours ouvrés, si souvent recopié, est un minimum légal, pas une échéance.
Vous avez sans doute déjà lu qu’il fallait déclarer « dans les cinq jours ouvrés ». C’est imprécis. La fiche officielle sur l’assurance dégâts des eaux est claire sur ce point : vous devez prévenir votre assureur dès que vous avez connaissance du sinistre, « au plus tard dans le délai fixé par le contrat », et ce délai ne peut jamais être inférieur à cinq jours ouvrés. Délai de déclaration : celui fixé par votre contrat, jamais inférieur à cinq jours ouvrés. Cinq jours ouvrés est un plancher légal, pas le délai lui-même. Le code des assurances, à son article L113-2, encadre cette obligation de déclaration.
Dans les faits, la marche à suivre reste la même chez la plupart des assureurs :
- Constatez et photographiez les dégâts, à l’intérieur comme sur la toiture si l’accès est sûr.
- Prévenez votre assureur, par téléphone puis par écrit, dans le délai de votre contrat.
- Remplissez un constat amiable dégât des eaux si un tiers est concerné : ce n’est pas obligatoire, mais cela accélère le traitement.
- Rassemblez devis et factures liés au sinistre, y compris ceux de mesures conservatoires.
- Attendez, si l’assureur la demande, une expertise avant d’engager des travaux définitifs.
Avant même de déclarer, protégez ce qui peut l’être : bâcher la zone touchée, couper l’arrivée d’eau si elle est concernée, éponger l’intérieur. Notre article sur les gestes d’urgence en cas de fuite de toiture détaille chaque étape de ces mesures conservatoires, qui vous sont d’ailleurs demandées par votre assureur, pas seulement tolérées.
Un constat daté pour votre déclaration
Déplacement et devis gratuits. Nous décrivons par écrit l’état de la toiture et l’origine de la fuite.
Couvreur assuré, décennale et RC professionnelle Basés à Verneuil-sur-Seine, nous nous déplaçons dans le 78, le 92 et le 95, par exemple pour un diagnostic de toiture à Argenteuil.Recherche de fuite : qui appeler et qui paie ?
Pour une fuite qui vient du toit, c’est un couvreur qu’il faut appeler, pas un plombier, et les frais de recherche sont souvent pris en charge, dans la limite du plafond de votre contrat. Deux questions distinctes, deux réponses à connaître avant d’agir.
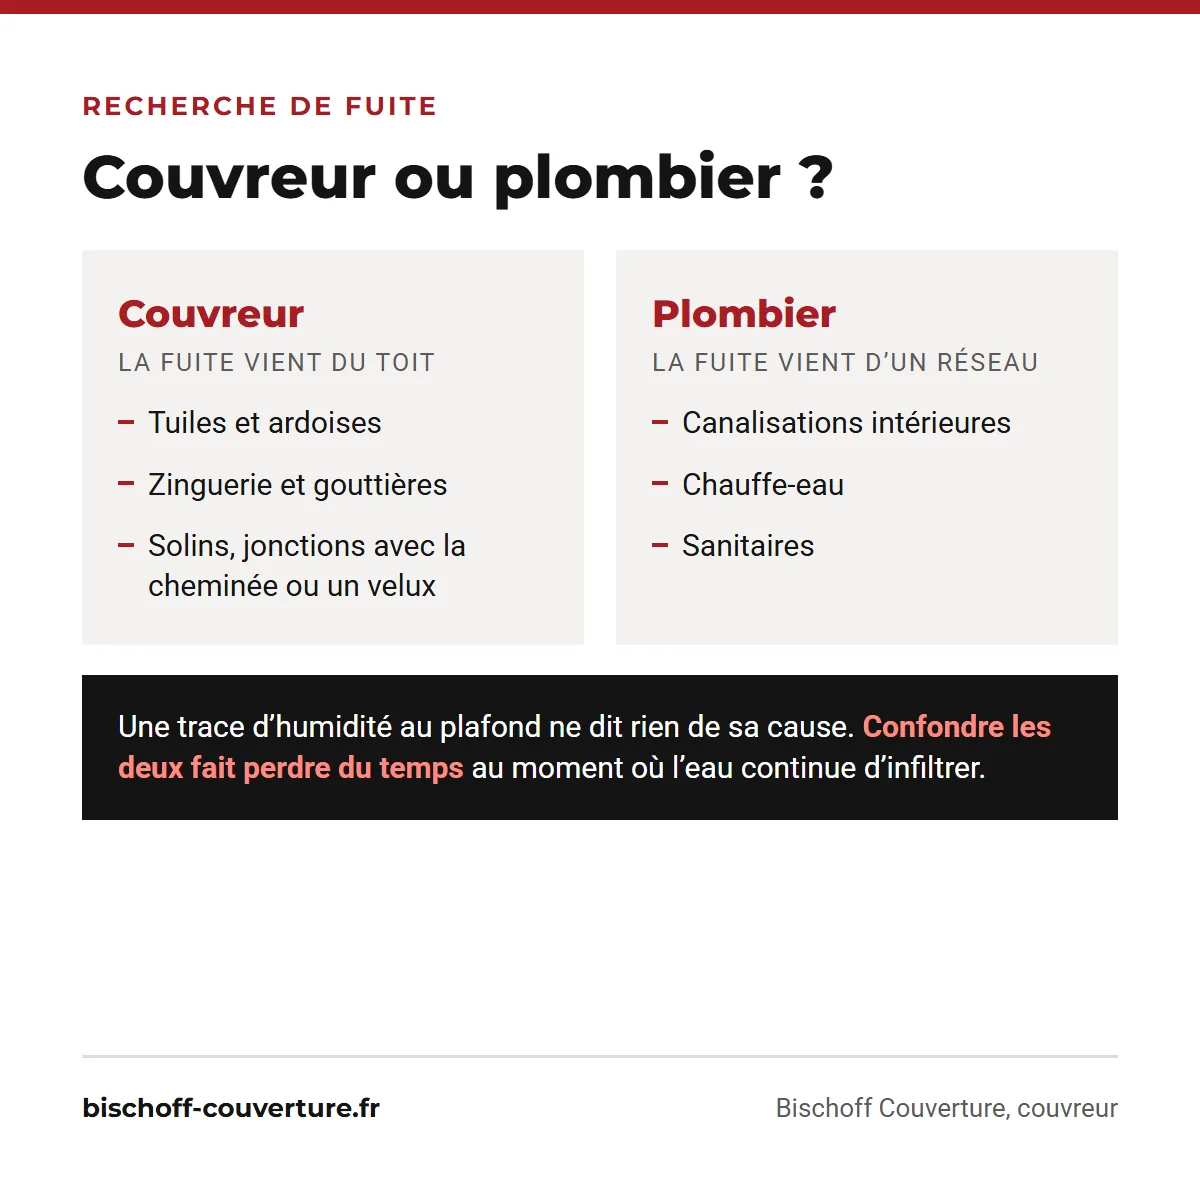
Le plafond mouillé ne dit pas d’où vient l’eau : c’est le métier de celui qui monte qui change.
Couvreur : compétent sur la couverture elle-même, tuiles, ardoises, zinguerie, solins, points de jonction avec cheminée ou velux. Plombier : compétent sur les réseaux d’eau intérieurs, canalisations, chauffe-eau, sanitaires. Une trace d’humidité au plafond ne veut pas dire grand-chose tant que sa cause n’est pas identifiée : un couvreur diagnostique la toiture, un plombier les canalisations. Confondre les deux fait souvent perdre du temps précieux au moment où l’eau continue d’infiltrer.
Sur la prise en charge, le principe est simple : vous avancez généralement les frais de recherche de fuite, puis vous en demandez le remboursement à votre assureur, dans la limite du plafond fixé à votre contrat. En copropriété, c’est souvent l’assureur qui organise lui-même la recherche. Luko, devenu Allianz Direct, plafonne par exemple sa prise en charge des frais de recherche à 3 000 € par an : ce montant lui est propre, le vôtre dépend uniquement de vos conditions particulières.
Gardez systématiquement une facture ou un devis daté de la recherche de fuite avant de demander le remboursement : c’est la pièce que votre assurance habitation vous réclamera pour valider la prise en charge, quel que soit l’assureur.
Faire appel à un professionnel qualifié dès le départ évite les recherches inutiles. Consultez notre page sur le prix d’un couvreur pour situer le coût d’une intervention sur votre toiture.
Comment est calculée l’indemnisation ?
Deux mécanismes réduisent le chèque final : la franchise, qui reste toujours à votre charge, et la vétusté, qui tient compte de l’âge des biens abîmés. C’est souvent là que le montant reçu déçoit, sans que rien d’anormal ne se soit produit.
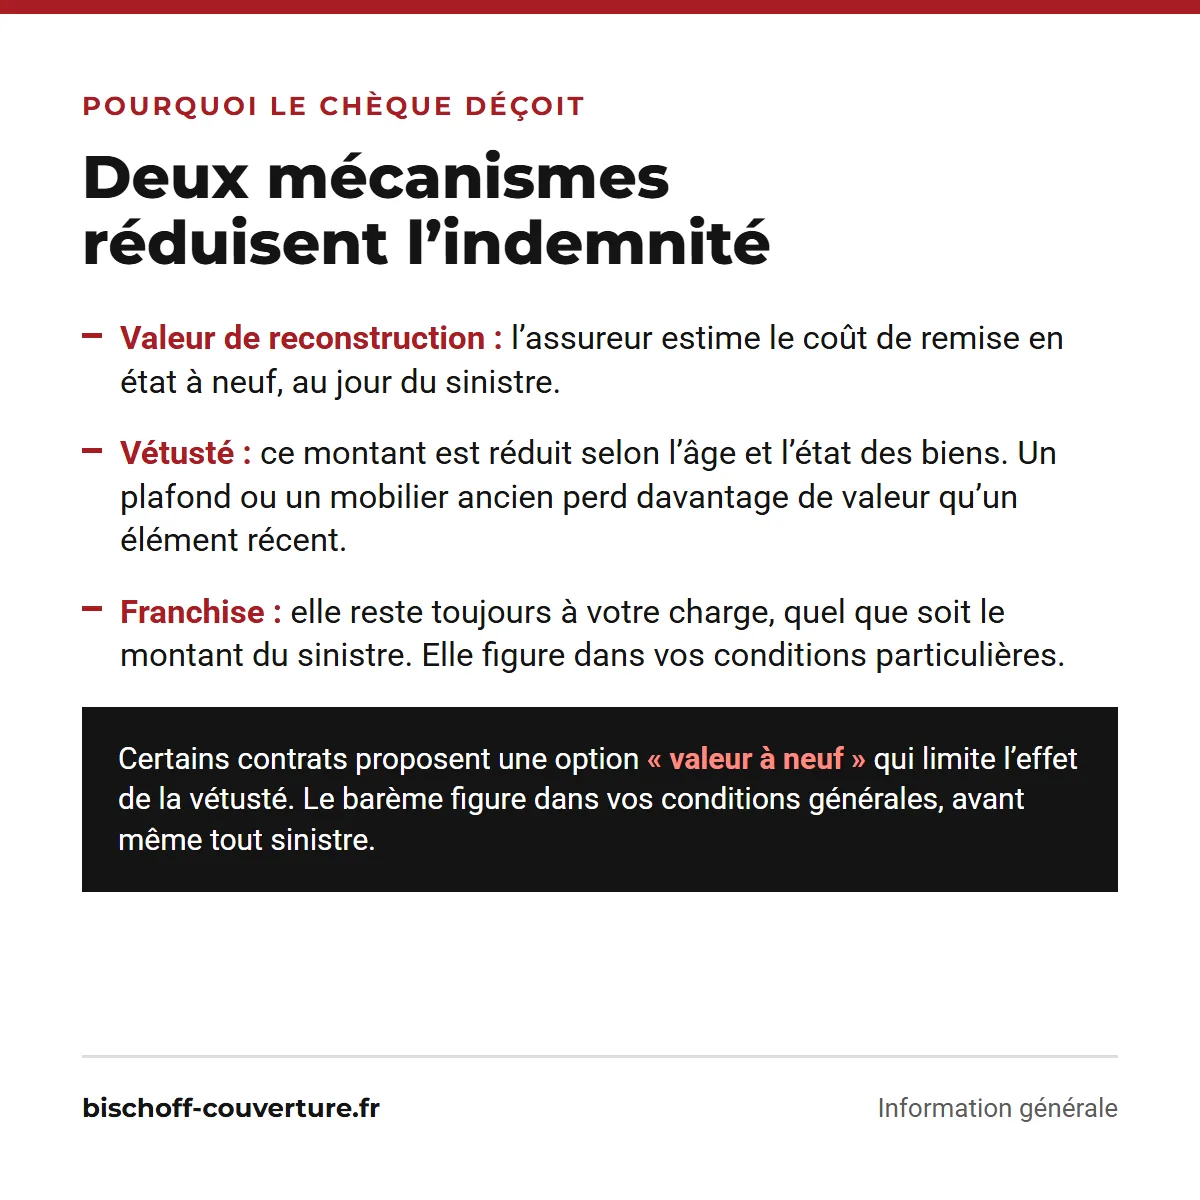
Rien d’anormal si le chèque est inférieur au devis : deux mécanismes s’appliquent avant versement.
- Valeur de reconstruction : l’assureur estime le coût de remise en état à neuf, au jour du sinistre, des biens et éléments endommagés.
- Vétusté : ce montant est ensuite réduit selon l’âge et l’état des biens concernés. Un plafond ou un mobilier ancien perd davantage de valeur qu’un élément récent.
- Franchise : reste toujours à votre charge, quel que soit le montant du sinistre. Son montant figure dans vos conditions particulières, pas dans le corps général du contrat.
Ces deux mécanismes expliquent pourquoi le chèque final est presque toujours inférieur au coût réel constaté sur le devis de réparation. Certains contrats proposent une option « valeur à neuf » qui limite l’effet de la vétusté : vérifiez ce point dans vos conditions particulières si le montant reçu vous semble insuffisant.
Le barème de vétusté figure lui aussi dans vos conditions générales, avant même la survenue d’un sinistre : c’est là qu’il faut regarder pour anticiper, dès la souscription du contrat, le montant réellement versé le jour où une fuite de toiture endommage vos biens.
Velux, cheminée, toit-terrasse : les cas particuliers
Sur ces trois points, tout se joue sur une distinction : défaut d’installation ou événement climatique. Le traitement de la fuite, et l’assurance qui intervient, dépendent directement de cette origine.
- Velux : une infiltration autour d’un velux mal posé relève de la garantie décennale si l’installation a moins de dix ans. Passé ce délai, ou en cas de mauvais entretien du joint, elle bascule du côté de l’entretien courant.
- Cheminée : le solin, la jonction entre la souche et la toiture, est un point sensible qui demande un entretien régulier. Une fuite qui vient de là est le plus souvent traitée comme un défaut d’entretien plutôt que comme un sinistre couvert.
- Toit-terrasse : l’étanchéité y est plus exposée et fait davantage débat au moment de la déclaration. Un rapport de diagnostic établi par un professionnel aide à trancher entre défaut de pose et usure normale.
Dans les trois cas, mieux vaut ne rien réparer avant d’avoir fait constater l’origine exacte du désordre : une réparation trop rapide peut effacer la preuve qui aurait permis de trancher entre malfaçon et défaut d’entretien.
Ces distinctions viennent d’un assureur en particulier et ne valent pas de règle générale pour tous les contrats. Elles donnent malgré tout un repère utile pour comprendre pourquoi deux fuites, en apparence identiques, peuvent recevoir un traitement très différent.
Votre assurance refuse : comment contester ?
Un refus n’est pas définitif : vous pouvez demander une contre-expertise, puis saisir le médiateur de l’assurance, gratuitement. Beaucoup d’assurés en restent au premier courrier de refus, alors que plusieurs recours existent.
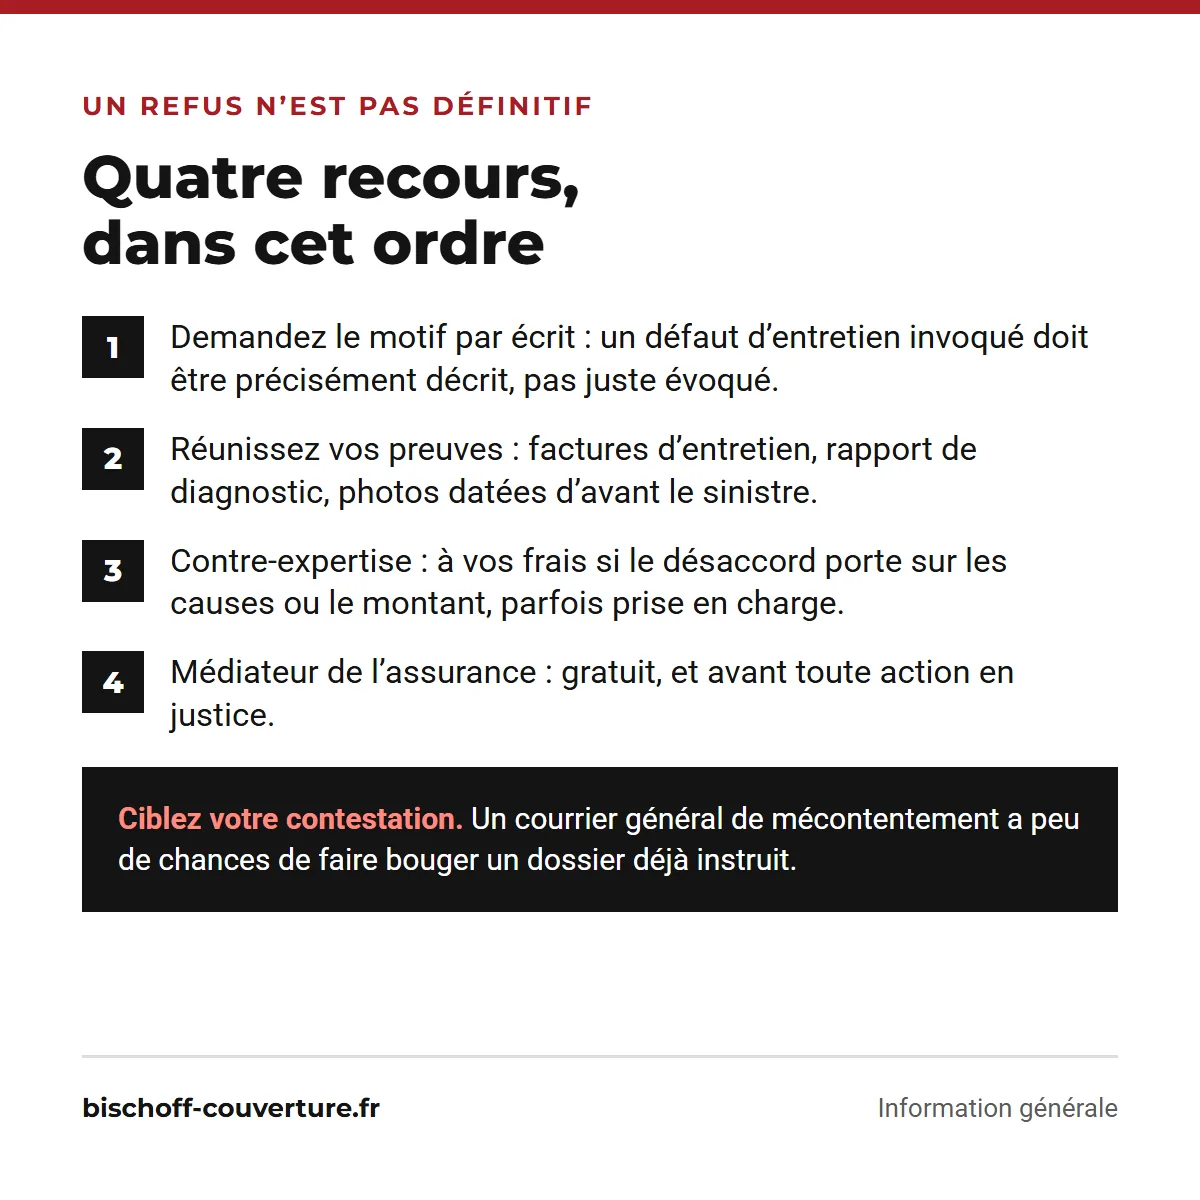
La contre-expertise n’a de sens qu’après le motif écrit : l’ordre des étapes fait la différence.
- Demandez le motif de refus par écrit : un défaut d’entretien invoqué doit être précisément décrit, pas juste évoqué.
- Réunissez vos preuves : factures d’entretien, rapport de diagnostic d’un couvreur, photos datées de l’état de la toiture avant le sinistre.
- Contre-expertise : demandez-la à vos frais si le désaccord porte sur les causes ou le montant ; elle est parfois prise en charge selon votre contrat.
- Médiateur de l’assurance : saisissez-le si le désaccord persiste après la réponse de votre assureur. La démarche est gratuite et intervient avant toute action en justice.
- En dernier recours, une action judiciaire reste possible, mais elle intervient après avoir épuisé les étapes précédentes.
La contre-expertise n’a de sens que si vous avez un désaccord précis à faire valoir, sur la cause retenue ou sur le montant chiffré : mieux vaut cibler votre contestation qu’écrire un courrier général de mécontentement, qui a peu de chances de faire bouger un dossier déjà instruit.
Face à un refus pour défaut d’entretien, ce sont concrètement vos factures d’entretien et un rapport de diagnostic écrit qui font pencher un dossier. Un couvreur peut établir ce rapport, dater précisément l’état constaté et décrire ce qui relève de l’usure plutôt que de la négligence : c’est une pièce que la plupart des assurés n’ont simplement jamais pensé à demander avant qu’il ne soit trop tard.
Quand faire appel à un couvreur
Avant de déclarer, faites constater : un diagnostic écrit vaut mieux qu’une description au téléphone. C’est vrai pour accélérer une déclaration d’assurance habitation, et plus encore pour appuyer un dossier en cas de refus.
Couvreur fort de 10 ans d’expérience, nous intervenons sur les fuites de toiture avec un diagnostic écrit et daté, utile pour votre déclaration comme pour une éventuelle contestation. Nos travaux sont couverts par notre propre garantie décennale, et nos factures d’entretien constituent, le jour où elles sont nécessaires, une preuve concrète pour votre assureur.
Devis et déplacement sont gratuits, et nous intervenons en urgence 24h/24 et 7j/7, avec une arrivée annoncée sous environ une heure sur le secteur. Que la fuite soit active ou que vous ayez simplement un doute avant de contacter votre assurance habitation, le diagnostic se fait dans les mêmes conditions.
Votre assureur vous demande un constat et vous ne savez pas par où commencer ? Nous passons établir un diagnostic écrit, le déplacement ne vous coûte rien.
Questions fréquentes sur la fuite de toiture et l’assurance
L’assurance habitation couvre-t-elle la toiture elle-même ?
Non, sauf événement garanti comme une tempête ou une catastrophe naturelle reconnue. En usage courant, l’entretien et la réparation de la couverture restent à la charge du propriétaire, quel que soit l’âge de la toiture.
Faut-il attendre l’accord de l’assureur avant de faire réparer ?
Non pour les mesures conservatoires : bâcher, arrêter l’eau, protéger l’intérieur, elles vous sont même demandées. Oui en revanche pour les travaux définitifs, sauf urgence justifiée, et conservez toutes les factures dans tous les cas.
Une fuite qui revient chaque hiver est-elle encore un sinistre ?
Pas nécessairement : un sinistre est un événement soudain et imprévu. Une infiltration récurrente et connue bascule le plus souvent du côté de l’usure ou du défaut d’entretien, deux motifs d’exclusion classiques.
Combien de temps l’assureur a-t-il pour répondre ?
Cela dépend surtout de l’expertise : la fiche officielle sur les dégâts des eaux indique un traitement rapide en son absence, plus long si une expertise est nécessaire. Le versement intervient ensuite dans le délai prévu à votre contrat, généralement autour d’un mois après l’accord.
Déclarer un sinistre fait-il augmenter ma prime ?
C’est possible, mais aucune règle générale ne s’applique. Tout dépend de votre contrat et de l’historique de vos déclarations : cette réponse précise se trouve dans vos conditions particulières, pas dans un article généraliste, et elle varie d’un assureur à l’autre.
Mon voisin est touché par ma fuite : qui gère ?
Votre responsabilité civile intervient pour les dommages causés chez lui, et chacun déclare de son côté à son propre assureur. Un constat amiable dégât des eaux, rempli à deux, accélère ensuite le traitement entre les deux compagnies.
Ce que disent nos clients
Sérieux, rapidité, transparence : nos clients le disent sur Google, avec une note de 5/5. Voici trois retours de propriétaires et de copropriétés accompagnés sur leur toiture.
Après une tempête, plusieurs tuiles étaient arrachées. Le couvreur est intervenu rapidement et a vérifié toute la toiture. Travail soigné, prix clair.
En refaisant la toiture, ils ont découvert une poutre endommagée. Ils m'ont expliqué clairement le souci et proposé une solution sans surcoût abusif. Sérieux et transparents.
Travail réalisé dans notre copropriété. Bonne communication, respect des parties communes et délais tenus malgré la météo. Très bon retour des résidents.
Besoin d’un constat sur votre toiture ?
Un diagnostic écrit et daté vaut mieux qu’une description au téléphone. Le déplacement et le devis sont gratuits, et nous intervenons en urgence 24h/24 et 7j/7. Établi à Verneuil-sur-Seine, votre couvreur dans le 78 intervient aussi dans le 92 et le 95.
Couvreur assuré, décennale et RC pro. Intervention dans les Yvelines (78), les Hauts-de-Seine (92) et le Val-d'Oise (95).
Demandez votre devis
Réponse claire sous 24 h, au forfait et sans engagement.